 𝐂𝐨𝐧𝐬𝐢𝐠𝐥𝐢𝐨 𝐂𝐨𝐦𝐮𝐧𝐚𝐥𝐞 𝐝𝐞𝐥 𝟎𝟒.𝟎𝟖.𝟐𝟎𝟐𝟐
 𝑨𝒔𝒔𝒆𝒔𝒕𝒂𝒎𝒆𝒏𝒕𝒐 𝒈𝒆𝒏𝒆𝒓𝒂𝒍𝒆 𝒅𝒊 𝒃𝒊𝒍𝒂𝒏𝒄𝒊𝒐 𝒆 𝒔𝒂𝒍𝒗𝒂𝒈𝒖𝒂𝒓𝒅𝒊𝒂 𝒅𝒆𝒈𝒍𝒊 𝒆𝒒𝒖𝒊𝒍𝒊𝒃𝒓𝒊 𝒑𝒆𝒓 𝒍’𝒆𝒔𝒆𝒓𝒄𝒊𝒛𝒊𝒐 2022 𝒂𝒊 𝒔𝒆𝒏𝒔𝒊 𝒅𝒆𝒈𝒍𝒊 𝒂𝒓𝒕𝒕. 175, 𝒄𝒐𝒎𝒎𝒂 8 𝒆 193 𝒅𝒆𝒍 𝑫.𝑳𝒈𝒔. 𝒏. 267/2000.
𝑽𝑶𝑻𝑶 𝑪𝑶𝑵𝑻𝑹𝑨𝑹𝑰𝑶 DEL GRUPPO CONSILIARE C’È FERMENTO
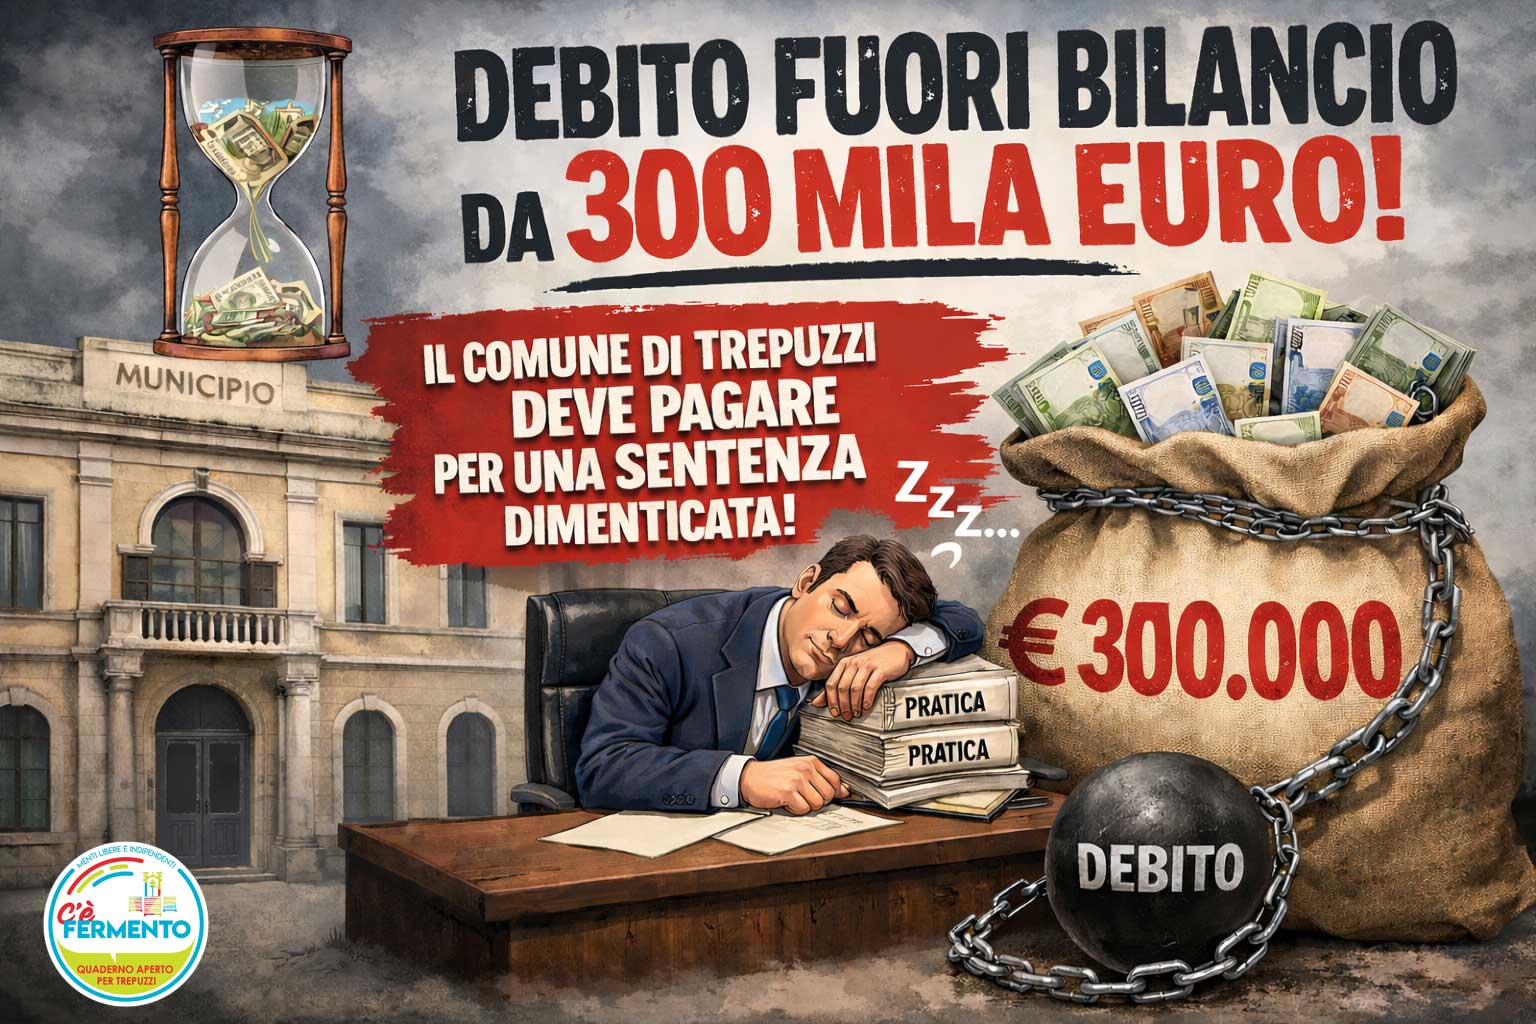
Dalla relazione del Revisore Unico è emersa l’esistenza di un 𝒅𝒆𝒃𝒊𝒕𝒐 𝒇𝒖𝒐𝒓𝒊 𝒃𝒊𝒍𝒂𝒏𝒄𝒊𝒐 𝒅𝒊 € 28.821,79, da ripianare, solo menzionato ma non precisato o certificato.
Il gruppo ha contestato tale procedura perché le deliberazioni di riconoscimento di debiti fuori bilancio devono essere adottate “contestualmente” alla delibera di salvaguardia degli equilibri di bilancio. 𝑳𝒂 𝒎𝒂𝒈𝒈𝒊𝒐𝒓𝒂𝒏𝒛𝒂, 𝒊𝒏𝒗𝒆𝒄𝒆, 𝒔𝒊 𝒆̀ 𝒓𝒊𝒔𝒆𝒓𝒗𝒂𝒕𝒂 𝒅𝒊 𝒑𝒐𝒓𝒕𝒂𝒓𝒆 𝒍𝒂 𝒅𝒆𝒍𝒊𝒃𝒆𝒓𝒂 𝒅𝒊 𝒓𝒊𝒄𝒐𝒏𝒐𝒔𝒄𝒊𝒎𝒆𝒏𝒕𝒐 𝒏𝒆𝒊 𝒑𝒓𝒐𝒔𝒔𝒊𝒎𝒊 𝒄𝒐𝒏𝒔𝒊𝒈𝒍𝒊, 𝒔𝒆𝒏𝒛𝒂 𝒅𝒂𝒓𝒏𝒆 𝒂𝒕𝒕𝒐 nell’assestamento ma solo menzionando l’utilizzo di euro 50.000,00 dal fondo contenzioso.
E’ apparso singolare, poi, che 𝒕𝒂𝒍𝒊 𝒅𝒆𝒃𝒊𝒕𝒊 𝒔𝒊𝒂𝒏𝒐 𝒎𝒂𝒕𝒖𝒓𝒂𝒕𝒊 𝒏𝒆𝒍 𝒕𝒆𝒓𝒎𝒊𝒏𝒆 𝒅𝒊 𝒄𝒊𝒓𝒄𝒂 𝒖𝒏𝒂 𝒔𝒆𝒕𝒕𝒊𝒎𝒂𝒏𝒂, dal 18 al 26 luglio scorsi, ossia tra la data di trasmissione delle relazioni dei Responsabili di ogni settore amministrativo al Responsabile del settore finanziario (l’ultima del 18 luglio) e quella di trasmissione della relazione da quest’ultimo al Revisore Unico (26 luglio).
Si è accertato, poi, un 𝒖𝒍𝒕𝒆𝒓𝒊𝒐𝒓𝒆 𝒅𝒊𝒔𝒆𝒒𝒖𝒊𝒍𝒊𝒃𝒓𝒊𝒐 𝒅𝒊 𝒄𝒂𝒔𝒔𝒂, 𝒅𝒊 𝒄𝒊𝒓𝒄𝒂 € 299.000,00, a causa della imputazione del fondo agevolazioni TARI e di una quota del fondo contenzioso.
𝐓𝐮𝐭𝐭𝐨 𝐜𝐢𝐨̀ 𝐫𝐢𝐩𝐨𝐫𝐭𝐞𝐫𝐚̀, 𝐚𝐧𝐜𝐨𝐫𝐚 𝐮𝐧𝐚 𝐯𝐨𝐥𝐭𝐚, 𝐥’𝐄𝐧𝐭𝐞 𝐧𝐞𝐥 𝐜𝐢𝐫𝐜𝐨𝐥𝐨 𝐯𝐢𝐳𝐢𝐨𝐬𝐨 𝐝𝐞𝐥𝐥’𝐮𝐭𝐢𝐥𝐢𝐳𝐳𝐨 𝐝𝐞𝐥𝐥𝐞 𝐚𝐧𝐭𝐢𝐜𝐢𝐩𝐚𝐳𝐢𝐨𝐧𝐢 𝐝𝐢 𝐭𝐞𝐬𝐨𝐫𝐞𝐫𝐢𝐚 𝐜𝐡𝐞, 𝐚𝐥 𝟐𝟔.𝟎𝟕.𝟐𝟎𝟐𝟐 𝐞̀ 𝐝𝐢 𝐨𝐥𝐭𝐫𝐞 𝟐 𝐦𝐢𝐥𝐢𝐨𝐧𝐢 𝐞𝐝 𝟖𝟎𝟎𝐦𝐢𝐥𝐚 𝐞𝐮𝐫𝐨.
𝑷𝒓𝒆𝒔𝒂 𝒅’𝒂𝒕𝒕𝒐 𝒅𝒆𝒍𝒍𝒂 𝒓𝒆𝒍𝒂𝒛𝒊𝒐𝒏𝒆 𝒅𝒆𝒍 𝒔𝒊𝒏𝒅𝒂𝒄𝒐 𝒔𝒖𝒍𝒍𝒐 𝒔𝒕𝒂𝒕𝒐 𝒅𝒊 𝒂𝒕𝒕𝒖𝒂𝒛𝒊𝒐𝒏𝒆 𝒅𝒆𝒍 𝒑𝒊𝒂𝒏𝒐 𝒅𝒊 𝒓𝒊𝒆𝒏𝒕𝒓𝒐 𝒅𝒆𝒍 𝒅𝒊𝒔𝒂𝒗𝒂𝒏𝒛𝒐 2021 (𝒂𝒓𝒕. 188, 𝒄. 1 𝑫.𝑳𝒈𝒔. 𝒏. 267/2000)
𝑽𝑶𝑻𝑶 𝑪𝑶𝑵𝑻𝑹𝑨𝑹𝑰𝑶 DEL GRUPPO CONSILIARE C’E’ FERMENTO.
Il gruppo consiliare non ha valutato sufficiente la nota a firma del Sindaco del 27 luglio u.s. sullo stato di attuazione del piano di rientro del disavanzo 2021 (€ 2.973.000,00), attesa e da trasmettere alla Corte dei Conti, dalla quale è emersa una 𝘴𝘪𝘯𝘵𝘦𝘵𝘪𝘤𝘢 𝘥𝘦𝘴𝘤𝘳𝘪𝘻𝘪𝘰𝘯𝘦 𝘥𝘦𝘭 𝘱𝘪𝘢𝘯𝘰 𝘨𝘪𝘢̀ 𝘱𝘳𝘦𝘥𝘪𝘴𝘱𝘰𝘴𝘵𝘰 𝘦𝘥 𝘶𝘯𝘢 𝘦𝘭𝘦𝘯𝘤𝘢𝘻𝘪𝘰𝘯𝘦 𝘥𝘪 𝘢𝘵𝘵𝘪𝘷𝘪𝘵𝘢̀ 𝘥𝘢 𝘱𝘰𝘳𝘳𝘦 𝘪𝘯 𝘦𝘴𝘴𝘦𝘳𝘦, 𝘥𝘪 𝘰𝘣𝘪𝘦𝘵𝘵𝘪𝘷𝘪 𝘥𝘢 𝘳𝘦𝘢𝘭𝘪𝘻𝘻𝘢𝘳𝘦, 𝘦 𝘥𝘪 𝘢𝘭𝘵𝘳𝘦𝘵𝘵𝘢𝘯𝘵𝘪 𝘱𝘳𝘰𝘨𝘦𝘵𝘵𝘪 𝘦 𝘣𝘢𝘯𝘥𝘪 𝘪𝘯 𝘧𝘢𝘴𝘦 𝘥𝘪 𝘱𝘳𝘦𝘥𝘪𝘴𝘱𝘰𝘴𝘪𝘻𝘪𝘰𝘯𝘦.
𝑵𝒖𝒍𝒍𝒂 𝒔𝒖𝒍𝒍𝒂 𝒂𝒕𝒕𝒖𝒂𝒛𝒊𝒐𝒏𝒆 𝒅𝒆𝒍 𝑷𝒊𝒂𝒏𝒐.
Nulla su cosa ad oggi sia stato fatto e da quali voci di entrate saranno recuperate le somme necessarie ad onorare il piano di rientro.
Considerazione a parte meritano le 𝘳𝘦𝘭𝘢𝘻𝘪𝘰𝘯𝘪 𝘥𝘦𝘪 𝘳𝘦𝘴𝘱𝘰𝘯𝘴𝘢𝘣𝘪𝘭𝘪 di settore allegate a quella del Sindaco nelle quali leggiamo 𝒊𝒏𝒐𝒑𝒑𝒐𝒓𝒕𝒖𝒏𝒆 𝒓𝒆𝒔𝒆 𝒅𝒆𝒊 𝒄𝒐𝒏𝒕𝒊 𝒕𝒓𝒂 𝒔𝒆𝒕𝒕𝒐𝒓𝒊 𝒂𝒎𝒎𝒊𝒏𝒊𝒔𝒕𝒓𝒂𝒕𝒊𝒗𝒊 che dovrebbero essere risolte all’interno degli uffici e non riportate in atti amministrativi ed ufficiali.
Ciò denota la 𝒔𝒄𝒂𝒓𝒔𝒂 𝒄𝒐𝒎𝒖𝒏𝒊𝒄𝒂𝒛𝒊𝒐𝒏𝒆 𝒕𝒓𝒂 𝒊 𝒗𝒂𝒓𝒊 𝒔𝒆𝒕𝒕𝒐𝒓𝒊 𝒅𝒆𝒍𝒍’𝒂𝒎𝒎𝒊𝒏𝒊𝒔𝒕𝒓𝒂𝒛𝒊𝒐𝒏𝒆.
Relazioni in cui leggiamo 𝒅𝒊𝒇𝒇𝒊𝒄𝒐𝒍𝒕𝒂̀ 𝒅𝒊 𝒂𝒍𝒄𝒖𝒏𝒊 𝑹𝒆𝒔𝒑𝒐𝒏𝒔𝒂𝒃𝒊𝒍𝒊 𝒏𝒆𝒍𝒍𝒂 𝒈𝒆𝒔𝒕𝒊𝒐𝒏𝒆 𝒄𝒐𝒓𝒓𝒆𝒏𝒕𝒆 e ancor più difficoltà nell’accesso a misure di finanziamento esogene (esterne) al bilancio dell’ente, difficoltà che si estrinsecano anche nella fase di liquidazione dei finanziamenti ottenuti perché la liquidazione può avvenire solo a seguito di presentazione di apposite rendicontazioni che leggiamo LABORIOSE per alcuni Responsabili.
Pertanto, dalle relazioni accompagnatorie evinciamo che:
1. l’Ente ha difficoltà a partecipare a bandi per finanziamenti esogeni (esterni) al bilancio dell’ente;
2. l’Ente, dove ha ottenuto il finanziamento, non riesce a completare le rendicontazioni per la liquidazione delle somme (!);
3. l’Ente non potrà partecipare a bandi, compresi quelli del PNRR, dove è richiesto anche un minimo di cofinanziamento.
𝐏𝐑𝐀𝐓𝐈𝐂𝐀𝐌𝐄𝐍𝐓𝐄 𝐔𝐍 𝐄𝐍𝐓𝐄 𝐀𝐌𝐌𝐈𝐍𝐈𝐒𝐓𝐑𝐀𝐓𝐈𝐕𝐀𝐌𝐄𝐍𝐓𝐄 𝐈𝐌𝐌𝐎𝐁𝐈𝐋𝐄